Regime de caixa x competência e DRE gerencial: a diferença em um exemplo
Resposta curta: a DRE mostra se a empresa ganhou dinheiro no mês: registra receitas e despesas quando acontecem, pelo regime de competência. O fluxo de caixa mostra se a empresa tem dinheiro: registra entradas e saídas quando o dinheiro se move, pelo regime de caixa.
Uma empresa pode ter lucro na DRE e faltar dinheiro no caixa no mesmo mês, e o contrário também. As duas visões são necessárias: a DRE responde "o negócio dá lucro?"; o caixa responde "consigo pagar as contas de sexta-feira?".
A mesma venda vista dos dois jeitos
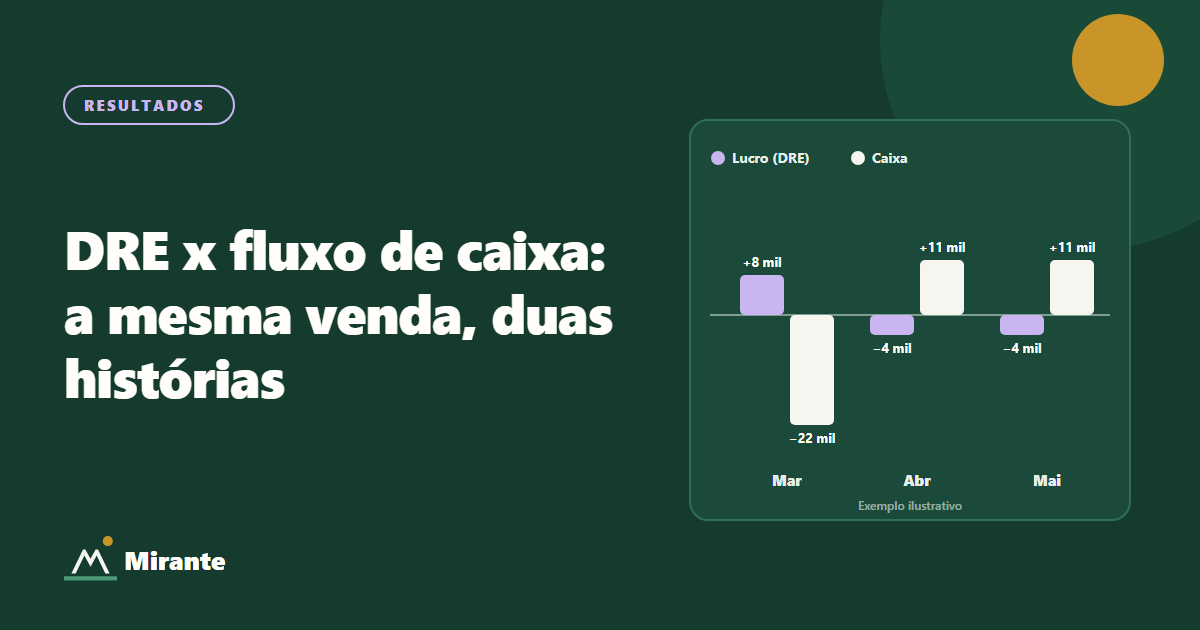
Uma prestadora de serviços fictícia faz em março um serviço de R$ 30.000. O cliente paga em duas parcelas de R$ 15.000, em abril e maio. A equipe que executou custa R$ 18.000, pagos em março, e o aluguel é de R$ 4.000 por mês.
| Mês | Resultado por competência (DRE) | Resultado de caixa |
|---|---|---|
| Março | 30.000 − 18.000 − 4.000 = + R$ 8.000 | 0 − 18.000 − 4.000 = − R$ 22.000 |
| Abril | 0 − 4.000 = − R$ 4.000 | 15.000 − 4.000 = + R$ 11.000 |
| Maio | 0 − 4.000 = − R$ 4.000 | 15.000 − 4.000 = + R$ 11.000 |
| Total do trimestre | R$ 0 | R$ 0 |
No fim do ciclo, os dois regimes chegam ao mesmo total. No meio dele, contam histórias opostas. Março tem lucro de R$ 8.000 e um buraco de R$ 22.000 no caixa; abril parece prejuízo, mas é o mês em que o dinheiro entra.
Quando usar cada visão
| Pergunta | Use |
|---|---|
| Este serviço, cliente ou mês deu lucro? | DRE (competência) |
| Consigo pagar a folha do dia 5? | Fluxo de caixa |
| Posso dar mais prazo a este cliente? | Os dois: a margem na DRE e o efeito no caixa |
| Quanto posso retirar como sócio? | Os dois: lucro acumulado e caixa disponível depois dos compromissos |
| O preço cobre os custos? | DRE |
Uma DRE gerencial simples
| Linha | O que entra |
|---|---|
| Receita bruta | Valor das notas do mês |
| (−) Deduções | Impostos sobre a receita, cancelamentos e descontos |
| = Receita líquida | |
| (−) Custos variáveis | O que cresce com cada venda: equipe alocada, materiais, comissões |
| = Margem de contribuição | Quanto cada venda deixa para pagar a estrutura |
| (−) Despesas fixas | Aluguel, administrativo, sistemas, pró-labore |
| = Resultado operacional | |
| (−/+) Resultado financeiro | Juros pagos e recebidos, tarifas |
| = Resultado antes de IR/CSLL |
A DRE gerencial é feita para decidir, não para cumprir obrigação. Pode ter as categorias que fazem sentido para o seu negócio, desde que sejam as mesmas todo mês, para comparar.
Perguntas frequentes
Minha empresa é do Simples. Preciso de DRE?
A obrigação contábil é com o contador. A DRE gerencial é para você: sem ela, não dá para saber se o preço cobre os custos.
Qual regime o contador usa?
A contabilidade formal de toda empresa é feita por competência, inclusive no Simples Nacional. Alguns regimes permitem apurar impostos pelo caixa, mas isso não muda a contabilidade. E ela tem efeito prático: para distribuir aos sócios, sem imposto, lucro acima do valor presumido pela Receita, a empresa precisa de escrituração contábil completa.
Por que tive lucro e não tenho dinheiro?
Porque parte do lucro está em contas a receber, estoque ou serviço não faturado, ou porque o caixa foi usado para pagar dívidas, investimentos ou retiradas, que não aparecem como despesa na DRE.
O Mirante projeta o caixa da empresa dia a dia e mostra cada valor até a sua origem. No plano Completo, a DRE mostra o resultado mês a mês, da receita bruta ao lucro líquido, com o percentual de cada linha, e alterna entre a visão por competência e a visão por caixa. Veja a demonstração com uma empresa fictícia ou compare os planos.