Por que o valor da nota fiscal não bate com o dinheiro que cai na conta
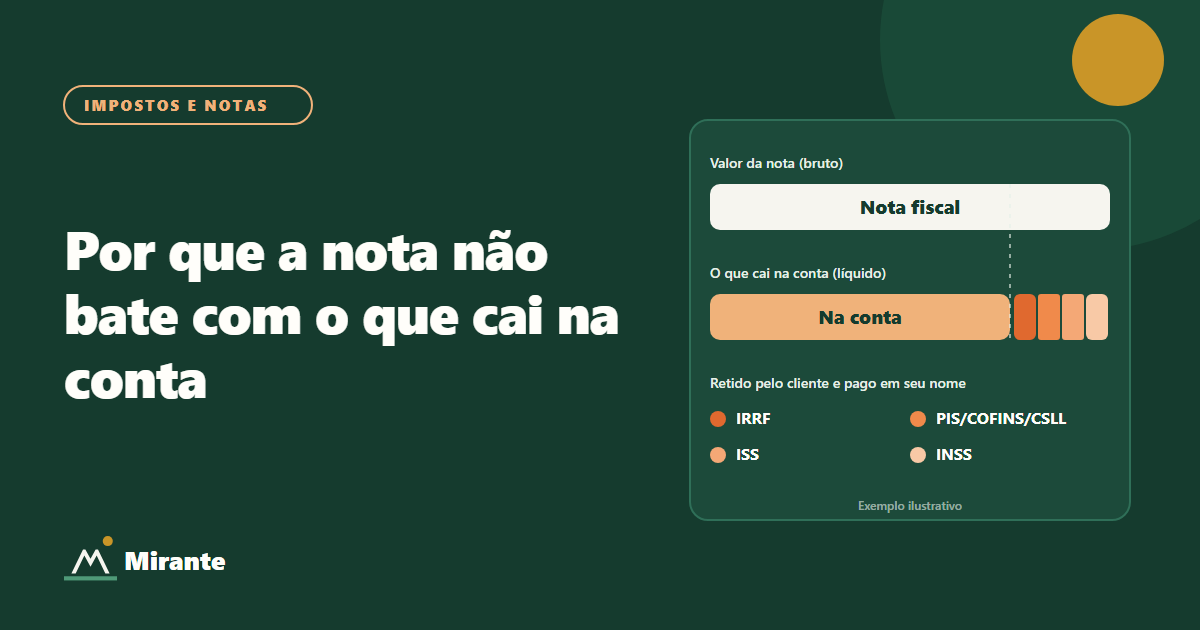
Resposta curta: quando uma empresa presta serviço para outra empresa, o cliente muitas vezes é obrigado a reter tributos e pagar só o líquido. Os mais comuns são IRRF, PIS/COFINS/CSLL, ISS e INSS. Somam-se a isso taxas de boleto ou de cartão, descontos e pagamentos parcelados. A nota mostra o valor bruto; a conta bancária recebe o líquido.
A retenção não é custo: é imposto pago antecipadamente em seu nome, que a empresa abate dos tributos devidos. Por isso precisa ser controlada, e não esquecida na diferença.
De onde vem a diferença
| Motivo | O que acontece | Quem decide |
|---|---|---|
| IRRF | O cliente retém o imposto de renda sobre certos serviços: em regra 1,5% em serviços profissionais e 1% em limpeza, conservação, segurança, vigilância e locação de mão de obra | Lei federal; o tipo de serviço define |
| PIS/COFINS/CSLL | Retenção conjunta de 4,65% (0,65% + 3% + 1%) em serviços como limpeza, conservação, manutenção, segurança, vigilância, locação de mão de obra, assessoria e serviços profissionais | Lei federal |
| ISS retido | O tomador recolhe o ISS no lugar do prestador, conforme a lei do município e a lei complementar do ISS | Município |
| INSS | Retenção de 11% na cessão de mão de obra e na empreitada | Lei previdenciária |
| Taxas e descontos | Tarifa de boleto, taxa de cartão ou desconto por antecipação | Contrato com o banco ou com o cliente |
| Parcelamento ou pagamento parcial | O valor chega em partes, em datas diferentes | Negociação com o cliente |
Regras gerais que mudam o resultado:
- Dispensa de valor pequeno: a retenção de IRRF e a de PIS/COFINS/CSLL não são feitas quando o valor a reter é de até R$ 10.
- Simples Nacional: em regra, empresas do Simples não sofrem retenção de IRRF nem de PIS/COFINS/CSLL; ISS e INSS podem ser retidos em alguns casos. Para evitar retenção indevida — comum quando o sistema de contas a pagar de um cliente grande retém de forma automática —, informe na nota a condição de optante e entregue ao cliente a declaração de optante pelo Simples prevista nas normas da Receita Federal.
- Reforma tributária: desde 2026, CBS e IBS começam a aparecer nas notas em fase de testes. As regras de retenção podem mudar nos próximos anos.
Quando a retenção acontece: o IRRF é retido quando o cliente paga ou registra a dívida na contabilidade dele, o que vier primeiro; PIS/COFINS/CSLL, quando ele paga. Numa nota com 60 dias de prazo, os 4,65% só aparecem no dia do pagamento — e é nesse dia que o caixa recebe menos do que o valor da nota.
Exemplo numérico (nota fictícia)
Uma empresa do lucro presumido emite nota de R$ 10.000 por um serviço profissional para outra empresa. O ISS não é retido.
| Item | Valor |
|---|---|
| Valor bruto da nota | R$ 10.000 |
| IRRF retido (1,5%) | − R$ 150 |
| PIS/COFINS/CSLL retidos (4,65%) | − R$ 465 |
| Valor que cai na conta | R$ 9.385 |
Se o município exigisse a retenção de um ISS de 5%, mais R$ 500 sairiam, e o depósito seria de R$ 8.885.
Como lançar sem perder a conta
- Receita bruta na competência: lance R$ 10.000 como receita do mês do serviço. É esse valor que a contabilidade e o faturamento enxergam.
- Recebimento líquido no caixa: baixe a conta a receber com os R$ 9.385 que entraram, na data do depósito.
- Retenções como crédito: registre os R$ 615 retidos como imposto antecipado, não como despesa.
- Confira se o cliente informou a retenção à Receita: hoje o controle é digital — o cliente escritura a retenção na EFD-Reinf (eventos da série R-4000) e declara o débito na DCTFWeb. A retenção que não aparece para a Receita pode não ser aceita na compensação e levar a empresa à malha fiscal. Consulte no e-CAC ou peça ao contador.
- Confira no fechamento: some as retenções do mês e compare com o que o contador abateu dos impostos a pagar. Se não bater, há crédito esquecido ou retenção não informada.
Perguntas frequentes
O cliente pode reter sem estar obrigado?
Não deveria. Se a retenção não se aplica ao seu serviço ou ao seu regime, peça a correção antes do pagamento e informe o contador.
Como sei se a retenção foi informada à Receita?
Pelo e-CAC: as retenções escrituradas pelo cliente na EFD-Reinf ficam visíveis para a sua empresa. Compare com o seu controle todo mês, não só no fim do ano.
Empresa do Simples precisa se preocupar?
Menos com IRRF e PIS/COFINS/CSLL, mas ISS e INSS podem ser retidos conforme a atividade e o município. Confirme com o contador.
O Mirante concilia os recebimentos com o extrato do banco e projeta o caixa dia a dia, mostrando cada valor até a nota e o lançamento de origem. A partir do plano Gestão, a conta corrente de impostos organiza, mês a mês, o que as notas dizem sobre cada tributo e confere com a apuração do escritório de contabilidade. O Mirante não calcula o imposto devido: quem apura é o contador. Veja a demonstração com uma empresa fictícia ou compare os planos.