Margem por contrato: como saber qual cliente ou serviço dá mais lucro
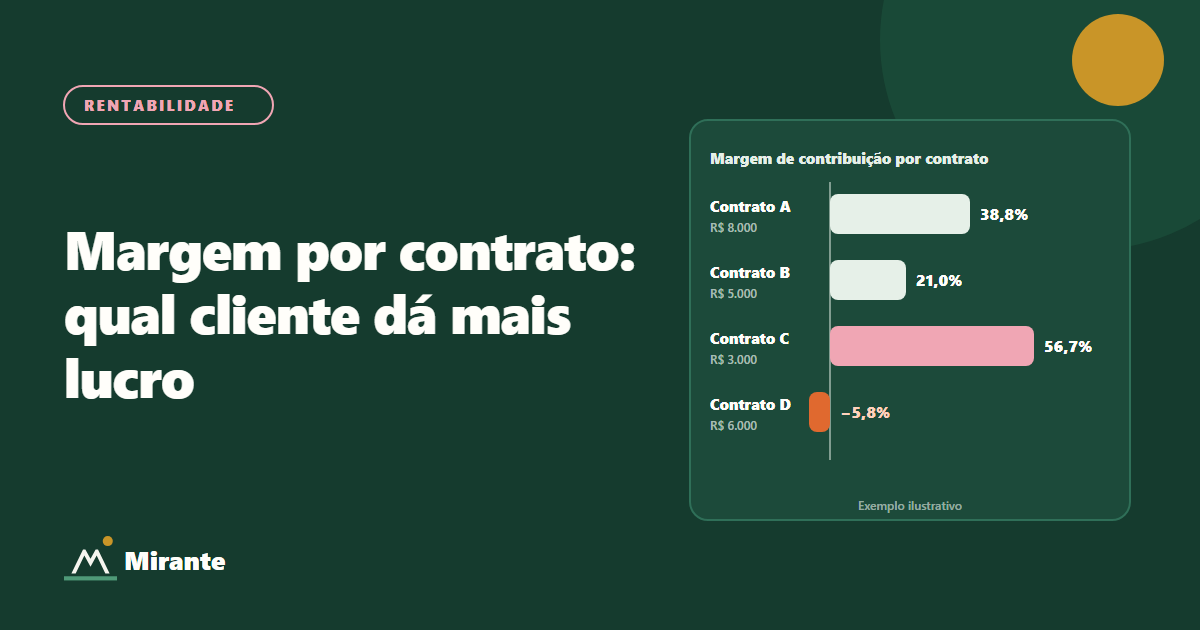
Resposta curta: calcule a margem de contribuição de cada contrato:
Margem de contribuição = Receita do contrato − Impostos sobre o faturamento − Custos diretos do contrato
Os impostos sobre o faturamento (ISS, PIS, COFINS ou a alíquota efetiva do Simples) crescem com cada nota e precisam sair antes de comparar contratos. Custos diretos são os que só existem por causa daquele cliente: as horas da equipe alocada (horas × custo da hora), materiais, deslocamento e terceiros. Depois, compare a margem em reais, em percentual e por hora trabalhada. O maior faturamento quase nunca coincide com a maior margem por hora.
Como calcular o custo da hora
Custo da hora = (Salários + encargos + benefícios + provisões trabalhistas da equipe que executa) ÷ Horas produtivas do mês
As provisões são o que a empresa deve a cada mês, mesmo sem pagar naquele mês: 1/12 do 13º salário (8,33% do salário), 1/12 das férias com o adicional de um terço (11,11%), o FGTS sobre essas parcelas, a provisão da multa rescisória do FGTS e os encargos sobre tudo isso. Calcular só com a folha paga no mês subestima o custo da hora.
Use horas produtivas, não horas contratadas. Férias, reuniões internas e deslocamento não faturado reduzem as horas disponíveis e encarecem cada hora vendida.
Exemplo com quatro contratos (fictício)
Custo da hora da equipe, já com encargos e provisões: R$ 90. Impostos sobre o faturamento: 10% (alíquota fictícia).
| Contrato | Receita/mês | Impostos (10%) | Horas/mês | Custos diretos (horas × R$ 90 + deslocamento) | Margem de contribuição | Margem % | Margem por hora |
|---|---|---|---|---|---|---|---|
| A | R$ 8.000 | R$ 800 | 40 h | R$ 4.100 | R$ 3.100 | 38,8% | R$ 77,50 |
| B | R$ 5.000 | R$ 500 | 35 h | R$ 3.450 | R$ 1.050 | 21,0% | R$ 30,00 |
| C | R$ 3.000 | R$ 300 | 10 h | R$ 1.000 | R$ 1.700 | 56,7% | R$ 170,00 |
| D | R$ 6.000 | R$ 600 | 55 h | R$ 5.750 | − R$ 350 | − 5,8% | − R$ 6,36 |
| Total | R$ 22.000 | R$ 2.200 | 140 h | R$ 14.300 | R$ 5.500 | 25,0% | R$ 39,29 |
O que a tabela mostra:
- D é o segundo maior contrato e dá prejuízo: depois dos impostos, cada mês de D custa R$ 350 à empresa, e as outras margens pagam a diferença. Sem descontar os impostos, D parecia deixar R$ 250 de margem.
- C é o menor e o mais rentável por hora: clientes parecidos com C são os que valem a pena buscar.
- A margem total de 25% esconde a diferença: sem olhar contrato a contrato, D parece tão bom quanto os outros.
O que fazer com o resultado
| Situação | Ação possível |
|---|---|
| Margem baixa por escopo maior que o combinado | Rever escopo ou cobrar as horas extras |
| Margem baixa por preço antigo | Aplicar o reajuste em atraso ou renegociar o preço |
| Margem baixa por deslocamento | Agrupar visitas, cobrar deslocamento ou atender remotamente |
| Margem alta e cliente satisfeito | Usar como modelo de proposta e de perfil de cliente |
Margem de contribuição não é lucro: os custos fixos (aluguel, administrativo, sistemas) ainda precisam ser pagos com a soma das margens. Mas é a medida certa para comparar contratos, porque não depende de rateios.
Perguntas frequentes
Preciso controlar horas para saber a margem?
Sim, pelo menos uma estimativa por contrato. Sem horas, o custo da equipe fica impossível de distribuir e todos os contratos parecem iguais.
Devo cancelar o contrato de margem baixa?
Antes, tente corrigir escopo, preço ou forma de atendimento. Cancelar libera horas, mas os custos fixos continuam, e a margem dos outros contratos precisa cobri-los.
E o mix de serviços?
É a mesma conta, agrupada por tipo de serviço em vez de por cliente. Mostra que serviços vender mais e quais reprecificar.